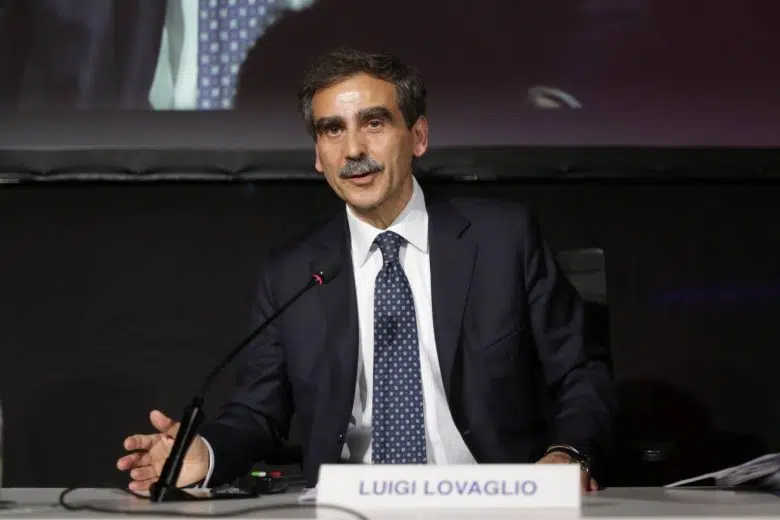
Il Financial Times insieme a Reuters e WSJ hanno definito l’OPS si MPS su BPM e Generali “Pac-Man defence” e “double Hail Mary”, cioè una operazione di difesa dettata dalla disperazione, per non farsi mangiare da Intesa. Tale giudizio è condizionato da almeno tre fattori. Innanzitutto, il paradosso dimensionale: MPS fino a 2 anni fa era la banca salvata dallo Stato, ora lancia un’OPA da €34 mld: €25,3 mld per Banco BPM e €8,7 mld per Banca Generali, mentre è lei stessa sotto OPA ostile da €36 mld di Intesa Sanpaolo, lanciata a giugno. Del resto, lo stesso scopo espresso è critto nei comunicati ripresi da FT/Reuters: “fend off a €36 billion hostile takeover approach launched by sector leader Intesa” (resistere a un’offerta pubblica di acquisto ostile da 36 miliardi di euro lanciata da Intesa, leader del settore) e al tempo stesso creare il terzo polo bancario italiano, per evitare futuri appetiti. Poi c’è l’operazione tecnica messa in campo da Luigi Lovaglio, l’amministratore Delegato di Banca Monte dei Paschi di Siena, ulteriore fattore che avrebbe condizionato il giudizio della stampa straniera specializzata, la tecnica chiamata in gergo Pac-Man dove, come nel videogioco, il pesce piccolo mangia quello grande che lo vuole mangiare. Lovaglio usa le azioni MPS (1,567 azioni MPS per ogni azione BPM) più la posta in Generali (13% ereditata da Mediobanca) come moneta di scambio, e promette agli azionisti MPS una distribuzione straordinaria da €4 mld per convincerli a dire no a Intesa, che ne offre 3.
Luigi Lovaglio ha la nomea di essere un banchiere di successo non a caso, sa bene che il mercato vive di sentimenti suscettibili. Tutto questo gran parlare di disperazione, non fa bene a Montepaschi, soprattutto se a dirlo è la stampa specializzata che mette nero su bianco. Allora prende carta e penna ed egli stesso scrive a Londra, Friday Street 1, edificio Bracken House nel cuore della City, sede del Financial Times. Lovaglio difende l’operazione architetta, di integrazione con Mediobanca “già in corso”, sottolineando il fatto che considerarla alla stregua di una nuova operazione finirebbe per sovrastimare “sia ciò che resta da fare sia il rischio complessivo di esecuzione”.
L’amministratore delegato di Montepaschi definisce errato il giudizio di mossa difensiva dato all’opa BPM Generali: “Il nostro progetto industriale è molto più di una manovra difensiva”, chiarendo che questa nasce da “una solida visione di crescita” (Ansa – Milano 26/8/2026) rivolta a famiglie, imprese e, più in generale, all’economia italiana.
Luigi Lovaglio entra nel merito delle operazioni su Banco Bpm e Generali, sottolineando che “non sono entità equivalenti” (Ansa – Milano 26/8/2026) e non possono quindi essere considerate come un’unica grande sfida di fusione. Con BPM si avrebbe una integrazione tra due soggetti commerciali con attività complementari e una precisa logica industriale. Generali, invece, rappresenta un tassello strategico nel settore della gestione patrimoniale, che presenta caratteristiche diverse.
L’amministratore delegato di Rocca Salimbeni fa notare la superficialità di giudizio espressa dal Financial Times a riguardo dell’operazione messa in campo da Intesa, che presenta rischi non considerati. Quali quelli di “integrazione, normativi, antitrust e di cessione” (Ansa – Milano 26/8/2026), e fa notare il rischio di vedere MPS smembrata (non essendo state poste garanzia adeguate contro tale ipotesi da Intesa) con conseguente riduzione della concorrenza nel sistema finanziario italiano.
Per l’Ad di Mps entrambe le operazioni sono complesse, perciò se di disperazione si vuol parlare, la si deve attribuire a entrambe le OPA, non a una sì e all’altra no. Altrimenti potrebbe venir da pensare male, che c’è una parte della Finanza internazionale che non vedrebbe con favore l’OPS lanciata da MPS lo scorso 21 agosto, non fosse altro perché ciò porterebbe ad un terzo polo bancario e alla sovranità finanziaria italiana.
Insomma, se è vero che i giudizi fanno testo in questo particolare momento storico le parole sono macigni e bisogna usarle con equilibrio. A maggior ragione per il Financial Times.
Fabrizio Camastra